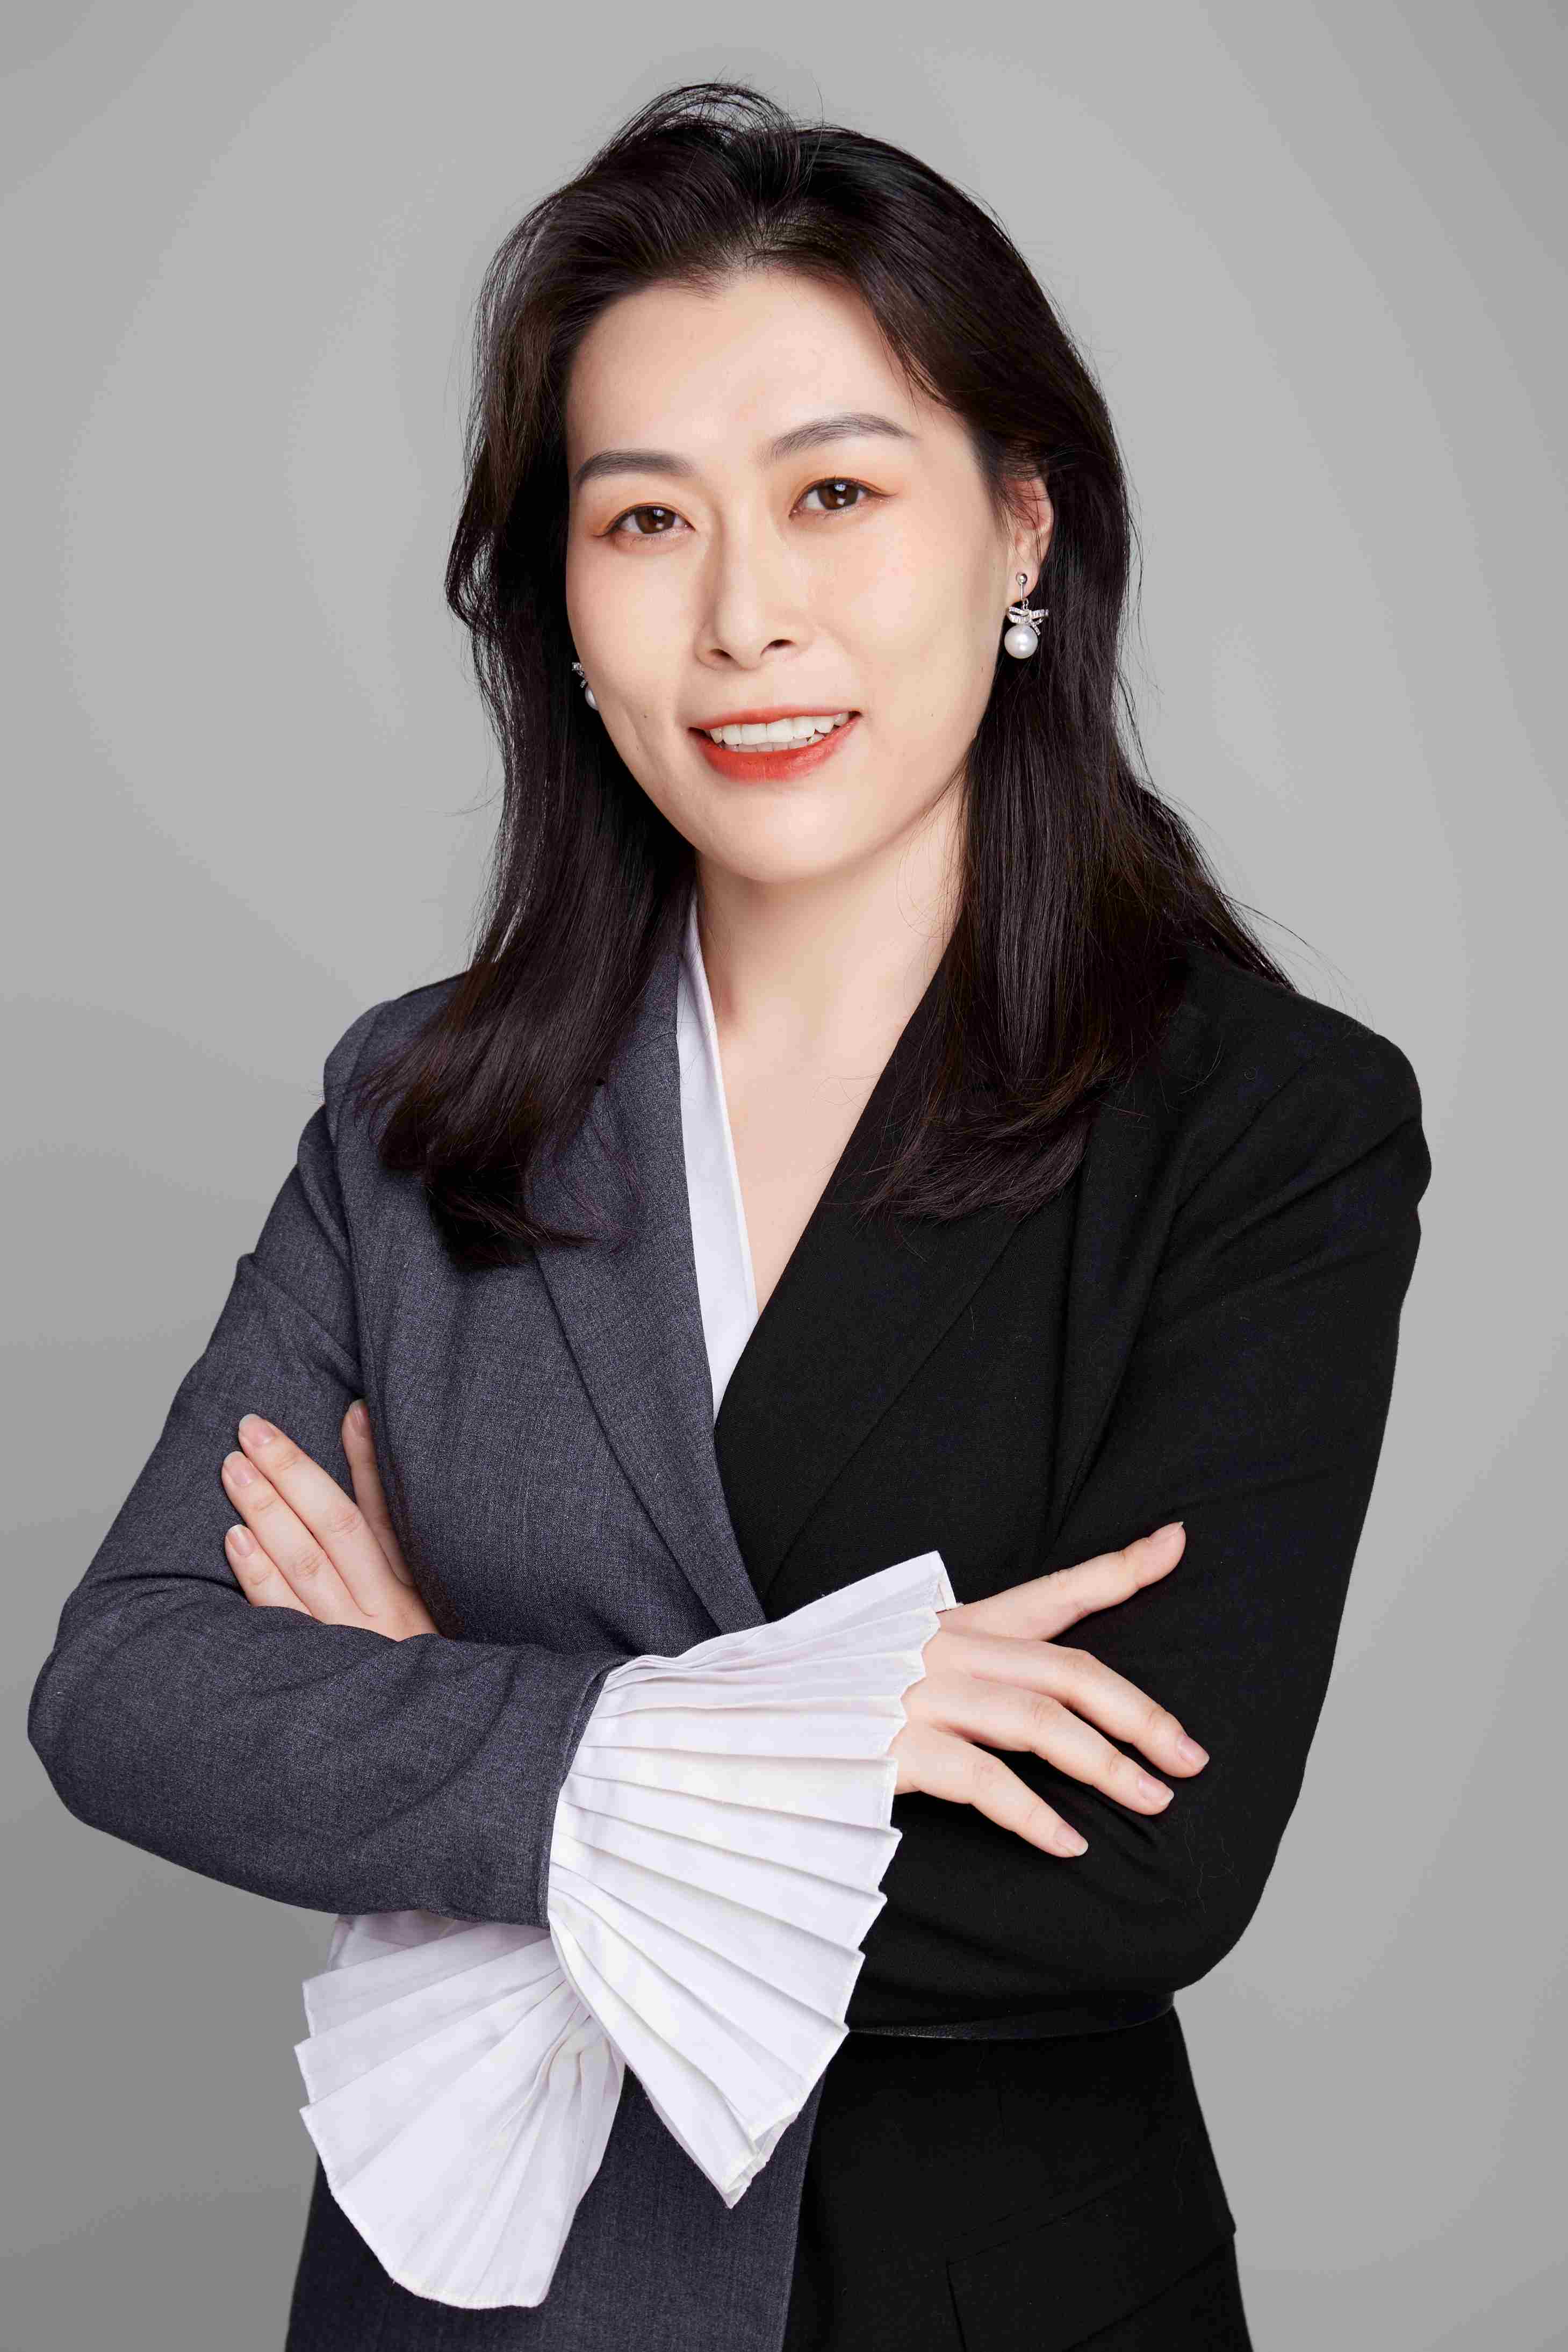
于艳律师
主要从事征地拆迁方向业务。曾先后任职于检察院侦查监督科、公司法务部门,有一定的法律行业工作经历,熟悉检察系统、公司法律风险规避等具体实务。
拆迁经营收益补偿,拆迁补偿经营损失费怎么算,拆迁补偿经营损失
一、拆迁补偿经营损失费怎么算
拆迁补偿中的经营损失费计算主要依据我国《国有土地上房屋征收与补偿条例》的相关规定。以下是关于拆迁补偿经营损失费计算的详细解释:
1)经营损失费补偿的法律依据根据《国有土地上房屋征收与补偿条例》第十七条,作出房屋征收决定的市、县级人民政府对被征收人给予的补偿中,明确包括了因征收房屋造成的停产停业损失的补偿。这意味着,在拆迁过程中,如果被拆迁的房屋用于经营活动,且因拆迁导致停产停业,那么被拆迁人有权获得相应的经营损失费补偿。
2)经营损失费的具体计算1. 计算原则:经营损失费的计算应基于实际损失,考虑被拆迁房屋的经营性质、经营规模、经营效益以及停产停业期限等因素。具体来说,应评估拆迁对被拆迁人经营活动造成的直接和间接影响,包括但不限于营业收入的减少、经营成本的增加、员工薪酬的支付等。
2. 计算方法:虽然《国有土地上房屋征收与补偿条例》并未规定具体的计算方法,但通常可以通过以下几种方式来确定经营损失费:(1)根据被拆迁人提供的经营记录和财务数据,计算拆迁前后的经营差额;(2)参考同地区、同行业的经营水平和盈利能力,估算被拆迁人的经营损失;(3)通过专业评估机构对被拆迁人的经营损失进行评估。
3. 协商与裁决:在实际操作中,经营损失费的计算往往需要通过协商或裁决来确定。被拆迁人可以与征收方就经营损失费的计算方法和金额进行协商;如果协商不成,可以依法申请裁决或提起诉讼,由相关部门或法院根据事实和法律进行裁决。
3)其他注意事项1. 证据保留:被拆迁人在主张经营损失费补偿时,应提供充分的证据来证明其经营损失。这包括但不限于经营记录、财务数据、员工薪酬支付凭证等。
2. 及时咨询专业律师:由于拆迁补偿涉及复杂的法律问题和利益纠葛,被拆迁人在面临拆迁时应及时咨询专业律师,以了解自己的权益和义务,确保自己的合法权益得到保障。
拆迁补偿中的经营损失费计算是一个复杂而细致的过程,需要综合考虑多种因素。被拆迁人应充分了解相关法律法规和政策规定,积极与征收方进行协商和沟通,并寻求专业律师的帮助和支持。
二、收到政府给的拆迁补偿款可以入资产处置收益
收到政府给的拆迁补偿款是否可以入资产处置收益,这一问题需要从法律角度进行明确。首先,拆迁补偿款的性质及其会计处理需遵循相关法律法规。
1. 拆迁补偿款的性质
- 根据《国有土地上房屋征收与补偿条例》第十七条,政府给予的拆迁补偿款主要包括被征收房屋价值的补偿、搬迁与临时安置的补偿以及停产停业损失的补偿。这些补偿款是对被征收人因房屋被征收而遭受损失的补偿,具有明确的补偿性质。
2. 会计处理原则
- 在会计处理上,拆迁补偿款通常被视为一种非经营性收入,而非资产处置收益。资产处置收益通常指的是企业通过出售、转让、报废资产等方式取得的净收益。而拆迁补偿款是政府对被征收人因公共利益需要而征收其房屋所给予的补偿,不属于企业自主处置资产的行为。
- 因此,拆迁补偿款不应计入资产处置收益,而应按照相关会计准则和会计制度的规定,作为非经营性收入或营业外收入进行会计处理。
3. 法规依据与会计处理实践
- 《企业会计准则》及相关会计制度对收入的确认和分类有明确规定,拆迁补偿款作为政府补助或补偿性质的收入,应按照相关规定进行会计处理。
- 在实际操作中,企业应根据收到的拆迁补偿款的具体内容和性质,结合会计准则和会计制度的要求,进行正确的会计处理。通常,这些款项会被计入“营业外收入”或“其他收益”等科目,以反映其非经营性收入的性质。
收到政府给的拆迁补偿款不应入资产处置收益,而应作为非经营性收入或营业外收入进行会计处理。这一处理原则符合相关法律法规和会计准则的要求,也体现了拆迁补偿款的补偿性质和非经营性特点。
三、公司拆迁补偿款进其他收益还是营业外收入
公司拆迁补偿款应计入其他收益还是营业外收入,这一问题主要取决于拆迁补偿款的性质和公司的会计处理方式。
1. 拆迁补偿款的性质:
- 拆迁补偿款通常是由于公司拥有的土地或建筑物被政府或其他机构征用或拆迁而获得的补偿。这种补偿并非公司日常经营活动产生的收入,而是与公司的资产处置或政府行为相关。
2. 会计处理方式:
- 根据会计准则,营业外收入是指企业发生的与其日常经营活动无直接关系的各项收入,包括固定资产盘盈、处置固定资产净收益、罚款收入等。拆迁补偿款由于不是日常经营活动产生的,因此更符合营业外收入的定义。
- 其他收益则通常指除主营业务收入和其他业务收入之外的收益,这些收益与公司的日常经营活动有一定的关联性。由于拆迁补偿款与公司的日常经营活动无直接关系,因此不宜计入其他收益。
3. 法规依据:
- 虽然《中华人民共和国企业所得税法》及其实施条例中并未直接规定拆迁补偿款的会计处理方式,但根据会计准则和税务实践,拆迁补偿款应作为营业外收入进行会计处理。
- 从税务角度来看,营业外收入也需要纳入企业的应纳税所得额进行计算,因此将拆迁补偿款计入营业外收入也符合税务规定。
公司拆迁补偿款应计入营业外收入,而非其他收益。这一处理方式既符合会计准则的要求,也符合税务规定。
四、企业取得政府拆迁补偿款后如何进行税务处理
企业取得政府拆迁补偿款后,其税务处理主要涉及企业所得税的征收。以下是具体的税务处理方法:
1)搬迁补偿款收入的税务处理1. 如果企业搬迁后重新购置或建造与搬迁前相同或类似性质和用途的固定资产(即重置固定资产),那么企业可以将搬迁补偿款收入加上各类拆迁固定资产的变卖收入,再减去各类拆迁固定资产的折余价值后的余额,用来冲减重置固定资产的原价。
2. 如果企业搬迁后不再重置与搬迁前相同或类似性质和用途的固定资产,那么企业应将搬迁补偿款收入加上各类拆迁固定资产的变卖收入,再减去各类拆迁固定资产的折余价值及处置费用后的余额,计入企业当期应纳税所得额,计算缴纳企业所得税。
2)拆迁过程中发生损失的所得税处理如果搬迁补偿款不足以弥补企业因搬迁而发生的费用和损失,那么这部分损失可以在经过税务机关审批后作为财产损失税前扣除。不过,这需要企业提供明确的法律、政策依据,以及相关鉴定证明和账面价值确定依据。
对于被拆迁企业取得的停业补偿、搬家费用等,这些不属于增值税征税范围,因此不需要开具发票。拆迁企业应以拆迁协议、收款凭证等作为税前扣除凭证。
企业取得政府拆迁补偿款后的税务处理需要根据具体情况进行。在处理过程中,企业应遵循相关法律法规,确保税务处理的合法性和准确性。如有需要,建议咨询专业税务人员或律师以获取更详细的指导。
北京在明律师为您整理关于本文的法律热搜话题
#拆迁经营收益补偿协议书
#拆迁经营收益补偿标准
#拆迁经营性补偿的具体规定
#拆迁经营损失补偿如何计算
#企业拆迁补偿款税务最新政策文件2024年
#拆迁补偿款账务和税务处理5年内
#拆迁补偿标准明细2025最新
#国家最新拆迁补偿文件2025年实施
#企业拆迁补偿税收政策
#企业厂房拆迁补偿款要怎么缴税和账务处理
#拆迁经营收益补偿标准
#拆迁经营收益补偿怎么算
#拆迁经营收益补偿方案
#拆迁经营损失费赔偿标准
#拆迁 经营补偿
#拆迁经营损失费如何计算
#拆迁中的经营补偿是补偿给经营者还是房主
#拆迁经营补偿标准明细2021
#拆迁补偿经营损失
#拆迁经营损失
以上就是在明律师事务所小编为大家整理的“拆迁经营收益补偿,拆迁补偿经营损失费怎么算,拆迁补偿经营损失”相关内容,希望能够对您有所帮助。如果您还有其他问题,欢迎咨询我们的在线律师。
内容来源参考:头条-收到政府给的拆迁补偿款可以入资产处置收益,公司拆迁补偿款进其他收益还是营业外收入
内容审核:于艳律师
如对于征收补偿方案不满意,或想要提高赔偿标准的话,可以找北京在明律师事务所的律师帮你。
在明律师提示您:如果您的房屋或土地即将面临拆迁征收,请县了解清楚拆迁具体项目是什么以及进展到了哪一步,并在签字前尽早咨询律师,向律师了解当地拆迁政策,帮您分析拆迁货币补偿,装修补偿,安置费,附属物赔偿,停产损失等具体可以拿多少,如果差距,可以向律师了解如何争取自己的合法权益,请在下方“输入”您的“姓名”和“手机号”,在明律师将免费为您解答!
相关新闻
铁路拆迁补偿怎么谈价,铁路拆迁范围多少米
房屋拆迁补偿二层,农村二层拆迁补偿
拆迁补偿协议,房屋拆迁补偿协议书范本
法定拆迁补偿程序,国家城镇房屋拆迁管理办法
拆迁补偿与改造,城市更新改造和拆迁的区别
拆迁赔偿款是谁发放的,公司收到的拆迁赔偿款在现流表里哪里
诸暨集体土地拆迁补偿,诸翟村拆迁补偿标准
重庆房屋拆迁补偿,最新标准与法规解读,重庆市2021年房屋拆迁条例
房屋拆迁补偿协议范本,房屋拆迁补偿协议书范本
拆迁款政策到哪里看进度,如何查询拆迁进度
土地收益金与土地出让金区别,土地收益金和土地出让金有什么区别?
集体土地收益如何处置,财政部 农村集体经营性建设用地土地增值收益调节金征收使用管理暂行办法
集体土地种植收益低措施,应政府要求 村里荒山建光伏发电项目的好处
土地流转是资产收益吗,土地流转的收入属于财产性收入还是转移性收入
土地征收款是土地收益吗,土地征收款属于遗产吗
房屋拆迁补偿收益遗嘱有效,民法典拆迁补偿能否按遗嘱进行分割?
农村集体土地的收益,农村集体经济分红是怎么回事
房子拆迁有收益的怎么算,收到政府给的拆迁补偿款可以入资产处置收益
农村拆迁真的有收益吗,收到政府给的拆迁补偿款可以入资产处置收益
土地流转是否有收益,土地流转是经营性收入还是财产性收入
最新新闻
安置房拆迁公摊面积,2026年从评估程序查起
安置房公摊面积,评估报告要送达被征收人,报告上要有评估机构盖章、注册估价师签字、评估时点和价值类型。只给一个总额数字、不给报告的做法不合法。收到报告后,先看评估时点是不是征收决定公告之日,时点错了,价格基准就错了。评估机构由被征收人协商选定,协商不成的通过多数决定、随机选定等方式确定。
违法强拆维权,2026年先确认拆除行为违法
违法强拆维权,赔偿谈不拢的核心常常不是法律,是举证。房屋面积、结构、装修、室内物品、经营损失,每一项都要有依据,合法强制拆除的走法很窄。征收方要先作出补偿决定,被征收人在法定期限内不复议、不起诉、又不搬迁,行政机关才能向法院申请强制执行,法院审查后裁定准予执行,才能动手。
自管公房拆迁,房改未办结的房屋补偿
自管公房拆迁,直管公房是房管部门代表政府管理的房屋,产权归国家,住户持有租赁凭证。自管公房是单位自建自管的职工住房,产权归单位。房改房是按房改政策出售给职工的公房,购房之后产权归个人,但有的没办下证。三类房子的补偿规则差别很大,承租权不是空的东西。
拆迁面积认定,2026年先申请复核评估
拆迁面积认定,评估报告要送达被征收人,报告上要有评估机构盖章、注册估价师签字、评估时点和价值类型。只给一个总额数字、不给报告的做法不合法。收到报告后,先看评估时点是不是征收决定公告之日,时点错了,价格基准就错了。评估机构由被征收人协商选定,协商不成的通过多数决定、随机选定等方式确定。
过渡费停发,北京这类拆迁纠纷的救济路子
过渡费停发,征收补偿协议是行政机关为了实现征收目的、与被征收人协商订立的协议,性质上属于行政协议。这意味着两件事:对方不履行,老百姓能向法院提起行政诉讼;协议内容受行政法约束,不能违反法定的补偿标准。
环保关停补偿,停产停业损失的举证方式
环保关停补偿,设备搬迁不是搬家公司报价。精密设备、生产线、行车、锅炉,拆装费、运输费、安装调试费、试产损耗要分开列。国有出让地的厂房,土地按剩余年期和基准地价核算,建筑物按重置成本或者市场评估。两块分开列,才能看出土地价值有没有被计入。有的报告只评建筑物,土地价值一句"已包含"带过,这明显不合理。
拆迁评估价低于市场价,2026年先调报告
评估价低于市场价,评估报告要送达被征收人,报告上要有评估机构盖章、注册估价师签字、评估时点和价值类型。只给一个总额数字、不给报告的做法不合法。收到报告后,先看评估时点是不是征收决定公告之日,时点错了,价格基准就错了。评估机构由被征收人协商选定,协商不成的通过多数决定、随机选定等方式确定。
环保关停拆迁补偿,2026年先查土地性质
环保关停补偿,设备搬迁不是搬家公司报价。精密设备、生产线、行车、锅炉,拆装费、运输费、安装调试费、试产损耗要分开列。国有出让地的厂房,土地按剩余年期和基准地价核算,建筑物按重置成本或者市场评估。两块分开列,才能看出土地价值有没有被计入。有的报告只评建筑物,土地价值一句"已包含"带过,这明显不合理。
无证房拆迁面积核算方式,2026年维权顺序梳理
无证房面积核算方式,农村的房子大量没有宅基地使用证,城市的老房子不少没办产权登记。这类房子在征收里被笼统叫作无证房,实际上分三种:当年有权批准但手续没走完、有缴费凭证或申请表但证没发下来、确实没有办理任何手续。
拆迁人头费人口补偿认定,2026年漏算人口的补正路子
人头费人口补偿认定,安置人口名单一般在征收补偿方案里公布,公布之后有异议期。很多人错过了这个期限,等到签协议才发现少算人,再改就难了。人头费是民间说法,法律文本里对应的是安置补助费、人口安置面积或者安置房指标。